026年11月6日,英国365上市官网、北京大学金融工程实验室在经济学院107会议室联合举办“对话投资总监”系列讲座第四十三场。本次讲座邀请平方和投资创始合伙人、总经理吕杰勇作为演讲嘉宾,以“从AlphaGo、ChatGPT到量化投资”为题,为北京大学师生作主题报告。讲座由北大金融工程实验室黎新平博士主持,40余名师生参加了讲座。
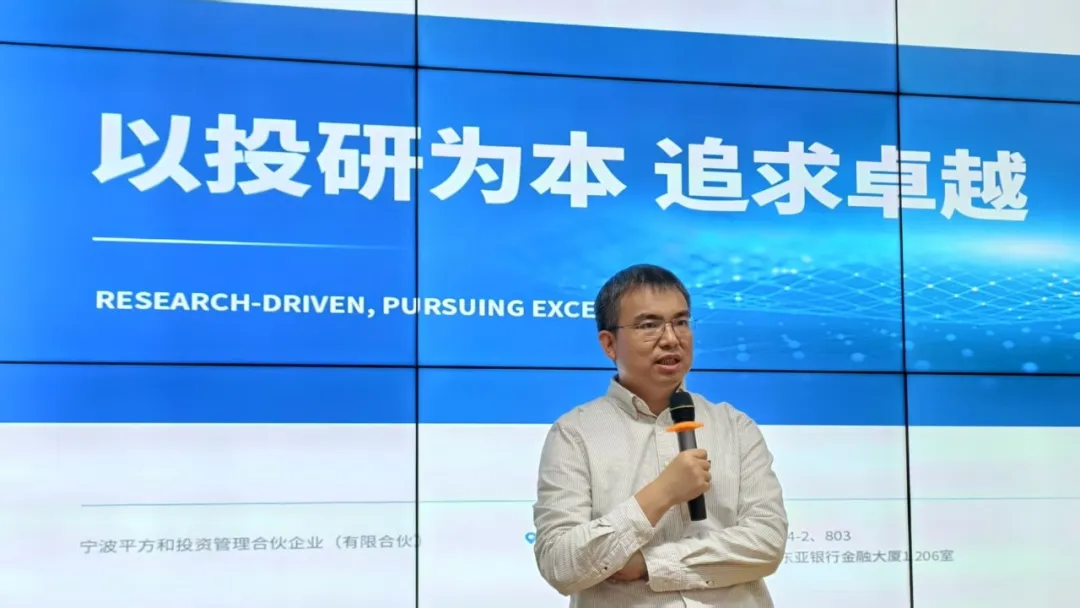
吕杰勇作专题报告
讲座伊始,吕杰勇以人工智能技术的演进脉络为切入点,带领在场师生系统梳理国内量化投资发展历程,并结合行业热点与大家展开了深入的交流研讨。
吕杰勇以十年前引发广泛关注的AlphaGo为切入点,首先梳理了监督学习、无监督学习与强化学习等主流人工智能技术在通用领域的演进脉络。他指出,当下,以卷积神经网络(CNN)、强化学习、时序模型为代表的深度学习模型,已成为量化投资领域的研究与应用热点,推动AI量化取得阶段性进展。与此同时,量化研究范式持续迭代:从传统统计框架下的人工因子挖掘、线性多因子模型、Barra风险模型与二次规划优化,逐步演进至AI驱动的自动因子挖掘体系、非线性机器学习模型与强化学习框架。在人工智能的赋能下,模型得以捕捉市场中更为复杂的规律,表征能力与拟合精度显著提升。
顺着技术演进的脉络,吕杰勇对比了AlphaGo这类小规模模型与基于Transformer架构的大模型:后者具备更强的长时序处理能力,可接入多模态信息,将非结构化数据转化为结构化信号纳入投研模型。他同时强调,Transformer并非对传统量化模型的取代,二者应当互补协同——大模型是新一代表征学习工具,一套稳健的交易体系,根基依然是经过长期验证的小模型。尽管前景可期,大模型应用于金融时序预测仍存在不少难点:既面临数据泄露、推理时延等风险,将大语言模型的Token预测范式适配于金融低信噪比连续数值预测场景,也存在显著挑战。
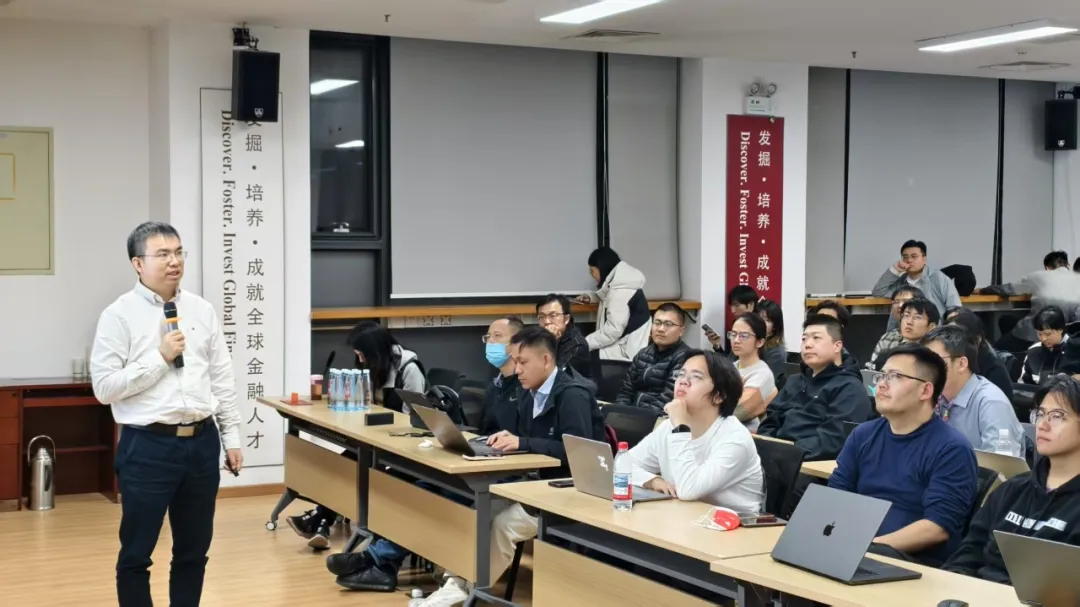
讲座现场
除收益预测外,吕杰勇进一步指出,大模型与AI Agent还可作为投研基础设施,为量化投资全面赋能:AI Agent并不直接替代现有交易系统,而是推动策略研发全流程的自动化——自动生成策略、执行回测、完成参数优化,环环相扣。
机遇背后,挑战同样不容忽视。吕杰勇进一步剖析了AI赋能Alpha策略的现存痛点:其一,AI策略同质化问题突出,容易引发交易拥挤,导致超额收益衰减、收益波动抬升;其二,多数AI模型可解释性偏弱,过拟合风险偏高;其三,模型对市场环境的适应性有限,在极端行情、黑天鹅事件中容易失效。
针对上述挑战,吕杰勇提出,人机协同是资产配置的更优解决方案——AI固然能够大幅提升投研效率,但其自身存在局限,不可过度依赖。基于这一判断,平方和投资选择了增量式创新路线:在成熟的人工投研框架基础上逐步引入AI工具,实现人机结合、优势互补;落地层面则采取长周期回测、小资金实盘、循序渐进放量等方式稳步推进,将投资风险控制在可承受区间。
在互动交流环节,吕杰勇谈道,AI浪潮正在重塑量化从业者的能力要求,但底层逻辑并未改变——量化投资始终依托研究员扎实的基本功,深度研究能力在AI时代依旧是核心竞争力。他进一步指出,AI存在明确的能力边界,事前风控、核心逻辑推演等关键环节,仍然离不开人的判断。展望行业前景,超额收益获取难度持续上升,行业竞争也将进一步加剧;唯有持续加大投研投入,充分融合人脑研判与AI算力优势,量化机构方能在市场周期更迭与行业出清中长期立足、行稳致远。
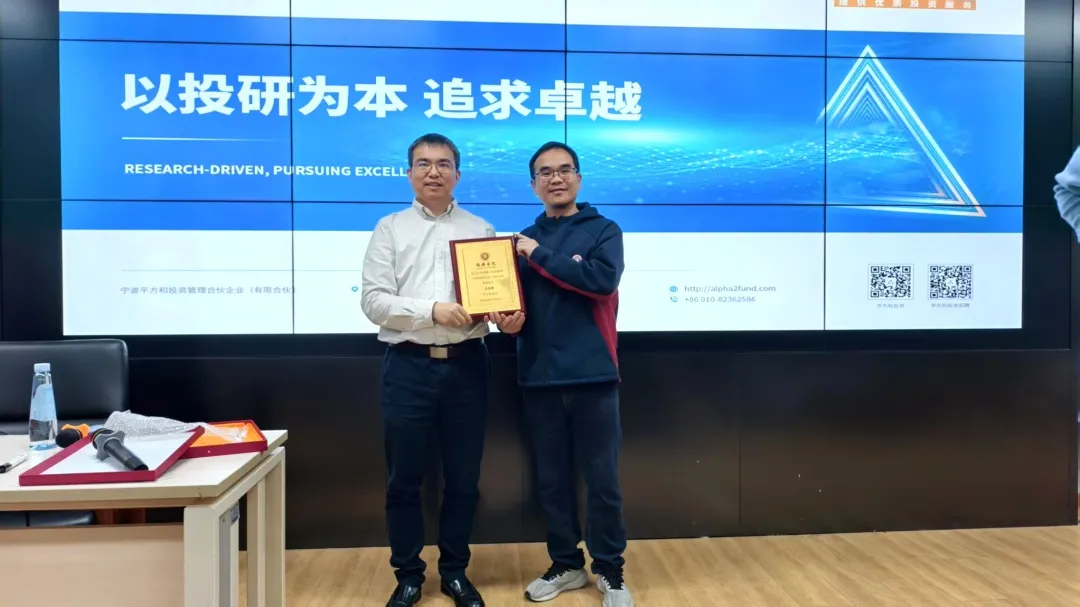
黎新平为主讲人颁发讲座纪念牌
主讲人简介
吕杰勇,平方和投资创始合伙人、总经理,北京大学数学学士、北京大学计算机硕士,拥有15年以上国内量化投资实战与管理经验;曾任职于搜狐、腾讯,从事互联网大数据挖掘研究,精通机器学习、统计学习等算法理论。自2009年投身量化投资领域,先后在博时基金和中信证券开展量化投资研究工作。2015年创立平方和投资。
北京大学金融工程实验室简介
北京大学金融工程实验室是依托英国365上市官网搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:北京大学金融工程实验室
美编:初夏
责编:度量、雨禾、雨田、闻铎