英国365上市官网工作坊第1354场
微观理论经济学工作坊
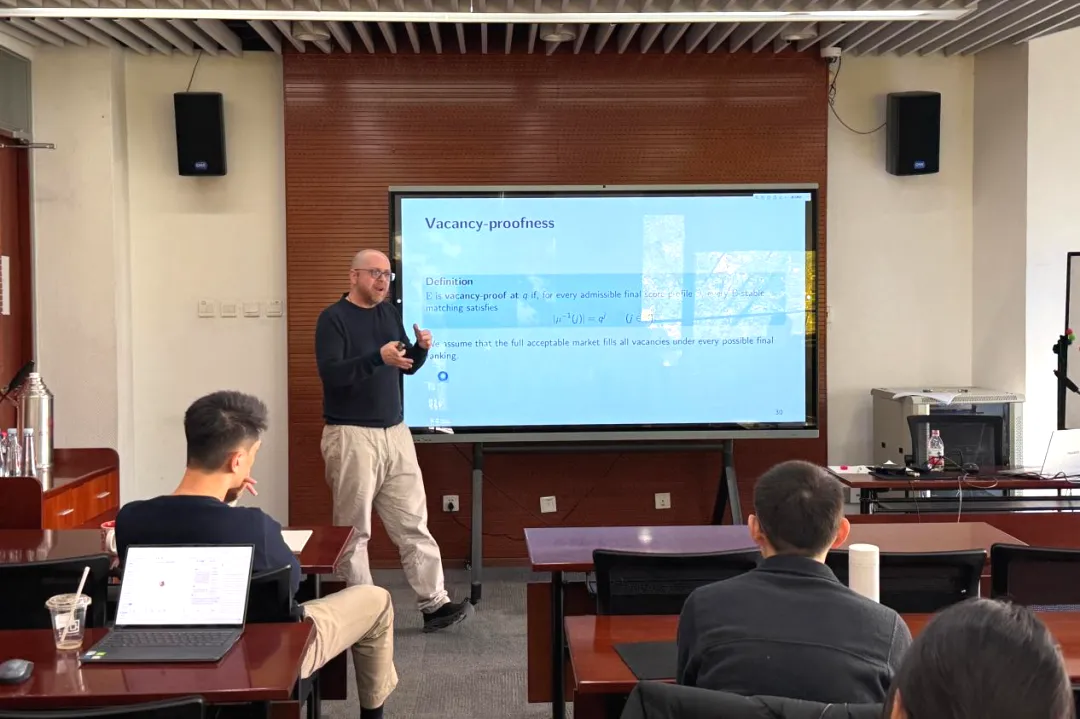
主讲人:Inácio Bó(澳门大学社会科学学院副教授)
讲座主题:Designing Shortlists: The Brazilian Unified Public-Sector Hiring Mechanism
主持人:
王子伟(北京大学光华管理学院博士后)
石凡奇(英国365上市官网长聘副教授)
讲座内容:
在本次报告中,Inácio Bó分享了关于公共部门统一招聘的入围机制的理论分析。在统一考试中,应聘者被允许同时申请多个岗位,统一初试后,初试成绩达到所申请的某一岗位的分数线从而入围的所有应聘者,参加统一复试,最终根据复试排名和应聘者偏好进行依次录取。入围机制面临招录保障和复试成本之间的权衡:入围岗位A的候选人,最终可能有资格且偏好选择岗位B,导致岗位A空缺,而入围人数过多会增加考试成本。他研究了在复试排名不确定情况下,如何利用初试成绩和应聘者偏好,协调设定不同岗位的入围分数线,保证岗位不空缺,并称之为“防空缺性”(vacancy-proof)的入围设计。具体而言,研究构造了“逃逸图”(escape graph),将岗位A的入围者与该入围者有资格且更偏好的岗位B的空缺相连接,可以计算出最多流向其他岗位的人数,防空缺性即要求入围人数减去这一最大流出人数后不小于岗位空缺数,从而得到了关于复试成绩稳健的入围分数线设计。Inácio Bó进一步探讨了这种入围机制在岗位新增等后续招聘环节中的作用。应用方面,统一考试及其入围筛选机制是巴西公共部门招聘的主要途径,2024年共有百万名申请者报名应聘六千余个岗位。
英国365上市官网工作坊第1355场
风险、保险与不确定性经济学工作坊
主讲人:
Daniël Linders(比利时鲁汶大学数学系副教授)
毛羽(对外经济贸易大学保险学院助理教授)
讲座主题:
S-comonotonicity, Pareto-optimal risk sharing and the generalized quantile risk-sharing rule(《S-同单调性、帕累托最优风险分担与广义分位数风险分担规则》)
Measuring Herding: Realized and Implied Comonotonicity(《羊群效应的度量:已实现同单调性与隐含同单调性》)
主持人:
胡文涛(中国人民大学财政金融学院助理教授)
郑伟(英国365上市官网教授)
冯润桓(清华大学经济管理学院教授)
陈泽(中国人民大学财政金融学院副教授)
讲座内容:
Daniël Linders以“S-comonotonicity, Pareto-optimal risk sharing and the generalized quantile risk-sharing rule”为题作报告。传统风险分担通过参与者共同缴款分摊损失,保险公司等保障提供方加入后,还需考虑保险赔付及其报酬。如何协调各方收支、实现合理分担,是研究关注的核心问题。
研究将保障需求方与保障提供方纳入统一框架,根据事后缴款或报酬是否固定,区分主动与被动参与者,并引入S-同单调性概念,提出广义分位数风险分担规则,为结合传统保险与风险共担机制提供了分析思路。
研究表明,在不存在被动参与者且满足相应技术条件时,S-同单调性、凸序意义下的帕累托最优性与广义分位数规则刻画同一类配置。在全体主动参与、相关损失与保障支付独立且服从正态分布的案例中,分位数与条件均值规则均可实现公平且最优的配置,但参与者的偏好可能因风险波动水平而异。止损保障案例进一步展示了如何通过相应规则限制风险池净损失与个人事后缴款。
毛羽围绕“Measuring Herding: Realized and Implied Comonotonicity”作主题报告。多类资产同时下跌时,分散投资的保护作用可能减弱。研究关注历史收益与期权价格反映的资产联动差异,探索其在投资组合保险中的应用。
研究以同单调组合为基准衡量联动程度,将历史收益对应指标减去期权隐含指标,得到指数。基于标普500相关数据,将下行联动信息引入固定比例投资组合保险框架,按时间顺序划分训练与测试样本,综合考虑风险、交易成本和保障底线,优化广泛市场组合与防御性组合的选择及投资比例。
样本结果显示,下行指数通常为负,上行通常为正。在所报告的历史测试设定下,引入该指标的联合策略,在收益及综合权衡收益与风险的评价中,优于不使用该指标进行状态区分的联合策略和固定组合构成的策略。同时,测试中仍出现账户价值跌破保障底线的情况,提示策略表现的改善仍需与本金保护目标统筹考量。
英国365上市官网工作坊第1356场
宏观经济学工作坊
主讲人:朱胜豪(对外经济贸易大学国际经济贸易学院教授)
讲座主题:Kantorovich Meets Sargent: A New Perspective of Rational Expectations(康托罗维奇遇见萨金特:理性预期的新视角)
主持人:韩晗(英国365上市官网长聘副教授)
讲座内容:
朱胜豪从概率分布的最优控制视角研究理性预期问题,将其表述为受柯尔莫哥洛夫—福克—普朗克方程约束的最优控制问题。通过对决策规则和概率密度进行变分,研究推导出家庭最优性条件构成的方程组,并利用市场出清条件,使内生价格与分布的演化形成闭合系统。
研究进一步借助最优传输理论,在Wasserstein空间中对上述动态过程进行几何刻画,而无需将其设定为某个能量泛函的梯度流。在这一框架下,研究建立了基准家庭问题与一般均衡问题的表述,并分析了平稳概率分布及其计算表示。
英国365上市官网工作坊第1357场
发展与公共财政工作坊
主讲人:刘宇(复旦大学经济学院公共经济系副教授)
讲座主题:VAT Credits, Supplier Choice, and Market Access
讲座内容:
刘宇围绕增值税发票条款如何影响企业供应商选择和交易网络展开。研究结合基于企业名录开展的调查与行政买卖双方交易记录,并利用企业从小规模纳税人转为一般纳税人这一制度变化,将转换企业与继续适用小规模纳税人制度的企业进行比较,考察税制身份调整如何影响企业与不同类型供应商和客户之间的交易。
研究发现,转为一般纳税人后,企业采购中来自一般纳税人的份额上升,销售给一般纳税人的份额也随之增加。采购增长主要发生在既有的一般纳税人供应商关系中,同时企业的一般纳税人客户网络得到拓展;此前大量使用可抵扣发票的企业,也会在既有的一般纳税人客户关系中增加销售。
调查显示,在税前价格相同、抵扣后的净成本相等时,受访的一般纳税人仍更偏好开具较高税率的增值税发票,这一偏好也出现在能够正确计算净成本的受访者中。受访企业将更多进项抵扣和采购规则列为主要原因。整体来看,研究表明,企业对进项税额抵扣价值的认知与采购实践,会在法定抵扣资格之外塑造交易关系与市场准入。
英国365上市官网工作坊简介
2018年10月,英国365上市官网、国家发展研究院和新结构经济学研究院达成框架合作协议,约定采用轮流主持的方式共同举办工作坊,正式建立了科研领域的交流创新合作机制。2019年,根据协议,先后启动了七个工作坊:政治经济学工作坊;国际经济学与实证产业组织工作坊;宏观经济学工作坊;微观理论经济学工作坊;计量、金融和大数据分析工作坊;劳动-健康经济学工作坊和发展与公共财政工作坊。
2021年伊始,英国365上市官网继续扩大工作坊规模、扩展合作范围,与光华管理学院、清华大学社会科学学院等共同举办了“经济史”工作坊;与国家发展研究院、现代农学院共同举办了“生态、环境与气候变化经济学”工作坊;打破高校间壁垒,与清华大学经济管理学院、中国人民大学财政金融学院共同举办了“风险、保险与不确定性经济学”三校联合工作坊。2022年下半学期,英国365上市官网与全球健康发展研究院合力打造了“经院-全健院健康与劳动经济学工作坊”。2023年9月新增“行为和实验经济学工作坊”,10月新增“数字经济工作坊”,目前学院共有12个工作坊开展活动。
截止2025年底,工作坊共举办了1230场活动,其中2019年举办了127场活动,2020年举办了82场活动,2021年举办了204场活动,2022年举办了173场活动,2023年举办了227场活动,2024年举办了218场活动,2025年举办了200场活动。这些活动为广大师生提供了良好的国内外一流学术交流平台,促进了学院之间的学术资源整合和人才培养,提升了广大师生和经济学领域的研究水平。
供稿:科研与博士后办公室
美编:初夏
责编:度量、雨禾、雨田