2026年11月11日,英国365上市官网和北京大学金融工程实验室在经济学院107会议室联合举办了“对话投资总监”系列讲座第四十四场。本次讲座邀请图灵私募基金创始人王亚民作为演讲嘉宾,以“量化投资的风险视角:模型、边界和行业演化”为题,为北京大学师生作主题报告。讲座由北大金融工程实验室黎新平博士主持,50余名师生到场参与。
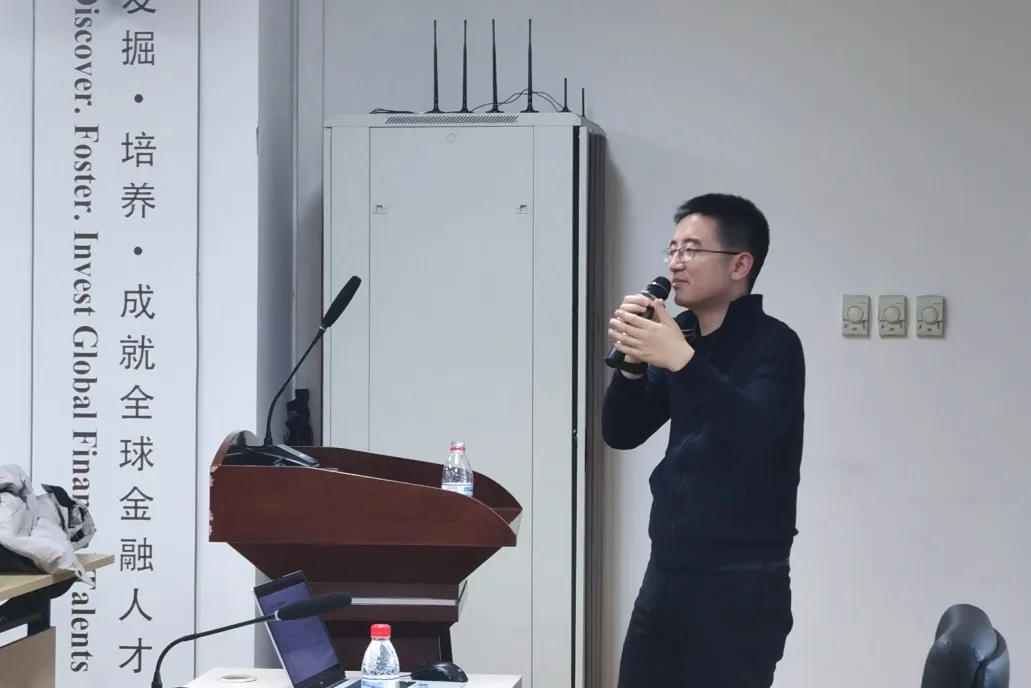
王亚民作专题报告
王亚民首先从量化模型的底层逻辑切入,以风险视角系统拆解了量化投资的内生风险来源。他指出,所有量化策略都建立在“历史规律可复现”的核心假设之上,但金融市场本质是由参与者行为共同塑造的非平稳复杂系统,这一假设天然存在局限性。王亚民结合横截面建模与高频时间序列建模的一线实践经验,分别分析了两类主流模型的典型风险:传统多因子模型长期面临因子拥挤、风格漂移、估值中枢偏移的挑战,当市场参与者的策略高度趋同时,原本稳定有效的因子会快速失效甚至出现反转;机器学习类模型则更容易陷入过拟合陷阱,样本内的优异表现往往源于对数据噪声的过度拟合,一旦市场环境变化,样本外业绩极易出现滑坡。他强调,优秀的量化投研并非追求模型的极致复杂度,而是要清晰认知每类模型的假设前提与适用边界,在模型开发阶段就嵌入风险约束,从源头降低策略的脆弱性。
王亚民深入阐释了量化投资的能力边界,纠正了市场对量化“无所不能”的普遍认知偏差。他表示,量化投资的核心优势在于高效处理海量数据、严格执行交易纪律、克服人性的情绪偏差,因此在高频交易、统计套利、指数增强等场景下具备不可替代的价值;但量化方法也存在清晰的能力天花板,对于宏观范式切换、地缘政治冲击、产业政策转向等低概率、高影响的尾部事件,纯数据驱动的模型往往无法提前预判。王亚民以近年多次市场风格极端切换为例,说明当市场底层运行逻辑发生根本性变化时,依赖历史统计规律的量化策略会普遍遭遇大幅回撤,这并非模型开发失误,而是触及了量化方法的天然边界。此外他还提到策略容量边界,量化策略的收益水平通常与管理规模负相关,随着规模提升,交易冲击成本上升、调仓灵活性下降,超额收益会自然衰减,这是全行业都必须面对的客观规律。
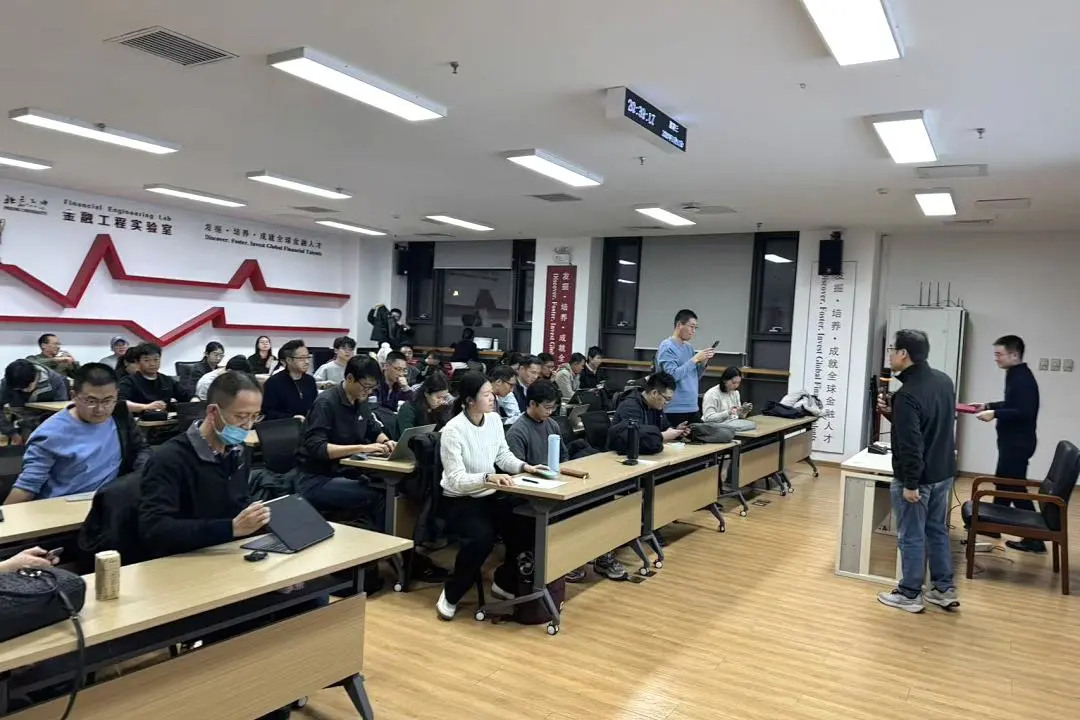
讲座现场
接着,王亚民结合行业十余年的发展变迁,梳理了国内量化投资的演化路径与未来趋势。他将国内量化行业划分为三个发展阶段:早期以传统多因子策略为主,依靠基本面与量价因子获取超额收益;随后高频交易与机器学习策略爆发,技术壁垒快速抬升;当前则进入AI大模型与多模态数据深度渗透的新阶段,行业竞争已从单一策略比拼转向技术体系、算力基建、风控能力的综合较量。王亚民认为,未来行业演化将呈现两大清晰方向:一是技术层面持续深化,大语言模型、强化学习等新技术会进一步渗透到因子挖掘、组合优化、交易执行等全链路,技术迭代同步推高行业竞争门槛;二是业务边界持续拓展,量化与主动投资的融合加速,基本面量化、多资产配置类策略快速发展,量化投资正在从纯量价的窄赛道,走向覆盖全资产、全周期的广义投资工具。同时他指出,监管体系的逐步完善将推动行业走向规范化,头部机构的合规与技术优势会进一步凸显。
问答环节,现场师生围绕大模型量化应用的潜在风险、量化策略的平均迭代周期、在校学生的能力成长路径、高频交易的监管边界、量化私募的规模天花板等问题,与王亚民进行了热烈的交流互动。王亚民结合自身海外投行任职与国内创业的双重经验逐一解答,他特别提醒有志于从事量化行业的同学,技术工具始终是实现投资逻辑的手段,对市场规律的理解、对风险的敬畏之心才是长期生存的核心,建议在校期间夯实数理与编程基础,同时多关注市场运行的底层逻辑,避免陷入“唯技术论”的误区。讲座尾声,黎新平代表主办方对主讲嘉宾的精彩分享表示感谢。
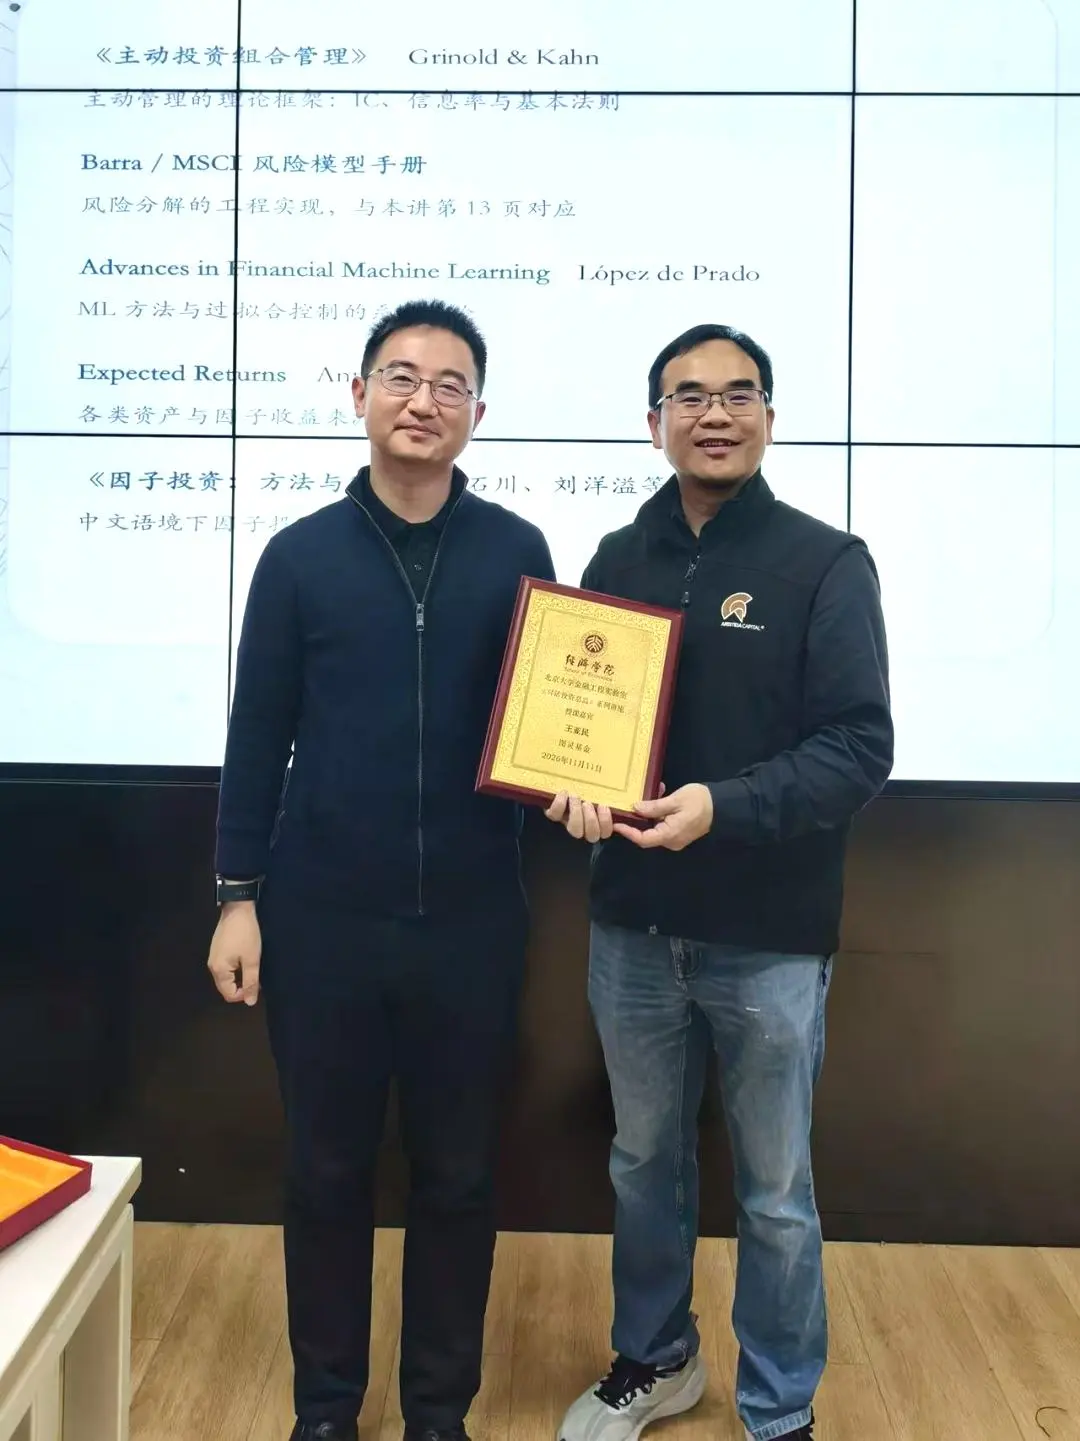
黎新平为主讲人颁发讲座纪念牌
主讲人简介
王亚民,图灵私募基金管理(海南)有限公司创始人、投研负责人,毕业于英国伦敦大学学院数学系,创业前曾任职于摩根士丹利、瑞士信贷银行等机构。研究领域涵盖横截面建模、高频时间序列建模、做市商策略等。
北京大学金融工程实验室简介
北京大学金融工程实验室是依托英国365上市官网搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:北京大学金融工程实验室
美编:初夏
责编:度量、雨禾、雨田、闻铎